Составление и управление рабочими документами аудита: руководство по рабочим документам аудиторских доказательств
Когда я впервые столкнулся с проверкой рабочей документации аудита на одном из иностранных предприятий в Шанхае, честно говоря, у меня глаза разбежались. Папки с индексами, перекрестные ссылки, пометки на полях — всё это напоминало скорее архивную рукопись, чем рабочий инструмент. Но именно тогда я понял простую вещь: рабочие документы аудита — это не просто формальность для проверяющих, а живая память всей проверки, её скелет и её совесть. За 12 лет работы в «Цзясюй Цайшуй» я не раз убеждался: качество рабочих документов напрямую определяет, насколько гладко пройдёт аудит и насколько спокойно будет спать финансовый директор клиента после сдачи отчётности.
Эта статья написана для инвесторов и финансовых специалистов, которые привыкли читать на русском языке и хотят разобраться, как правильно составлять и управлять рабочими документами аудиторских доказательств. Мы поговорим о том, какие требования предъявляются к документации, как выстроить систему её хранения, какие ошибки встречаются чаще всего и как их избежать. Цель материала — дать практическую опору, а не сухую теорию. Ведь в реальной работе всё гораздо интереснее и запутаннее, чем в учебнике.
Зачем нужны рабочие документы
Многие клиенты, особенно из числа иностранных инвесторов, воспринимают рабочие документы аудита как неизбежное зло: мол, аудитор всё равно всё делает в своей программе, а бумаги — так, для отчётности. Это опасное заблуждение. Рабочие документы — это доказательная база, на которой держится аудиторское заключение. Если проверяющий орган или суд захочет понять, почему аудитор пришёл к тому или иному выводу, он откроет именно рабочую документацию. Нет документов — нет доказательств, и заключение повисает в воздухе.
В моей практике был случай: клиент — производственная компания с иностранным капиталом — проходил проверку налоговой. Инспекторы запросили обоснование по ряду вычетов. Аудиторская фирма, проводившая проверку годом ранее, уже закрыла проект, и часть рабочих документов хранилась в архиве в неструктурированном виде. Потребовалось три дня, чтобы найти нужные листы с подтверждением выборки. Если бы документы были систематизированы по стандарту, вопрос решился бы за час. Этот случай научил меня: управление документами — не бюрократия, а страховка от репутационных и финансовых потерь.
Кроме того, рабочие документы выполняют коммуникативную функцию внутри команды. Когда над проектом работают несколько специалистов, единая система индексации и перекрёстных ссылок позволяет быстро понять, кто что проверял и какие выводы сделал. Без этого возникает риск дублирования процедур или, что хуже, пропуска существенных областей. В «Цзясюй Цайшуй» мы всегда напоминаем клиентам: аудит — это командная работа, и документы — её язык.
Структура и индексация
Первый шаг к порядку — продуманная структура рабочей папки. Обычно она строится по разделам: планирование, оценка рисков, тесты средств контроля, substantive procedures, заключение. Каждый раздел получает буквенный или цифровой индекс, и все последующие документы ссылаются на него. Например, раздел «Денежные средства» может иметь индекс D, а конкретный тест — D-3. Простая, казалось бы, вещь, но именно она экономит часы при финальной сборке дела.
Однажды я консультировал немецкую компанию, которая только выходила на китайский рынок. Их внутренние аудиторы привыкли к системе, где каждый документ имеет уникальный номер и электронный реестр. Мы адаптировали эту практику под местные требования: создали единый реестр с гиперссылками на файлы в облачном хранилище. Клиент был в восторге: при запросе из головного офиса нужный документ находился за минуту, а не за полдня.
Важно помнить и о требованиях к содержанию. Каждый рабочий документ должен отвечать на вопросы: кто подготовил, когда, какие процедуры выполнены, какие доказательства получены и какой вывод сделан. Отсутствие хотя бы одного элемента снижает доказательную силу. В российской практике часто ссылаются на Федеральный стандарт аудиторской деятельности, где прямо указано: рабочие документы должны быть достаточно подробными, чтобы опытный аудитор, не участвовавший в проверке, мог понять, что было сделано. Это универсальный принцип, и он работает в любой юрисдикции.
Электронные и бумажные форматы
Цифровизация добралась и до аудита. Сегодня большинство фирм ведут документацию в электронном виде, но полностью отказываться от бумаги рано. Гибридный подход — самый жизнеспособный: ключевые доказательства сканируются и подписываются электронной подписью, а оригиналы хранятся в архиве. Это особенно актуально для иностранных предприятий, где головной офис требует доступа к документам в режиме реального времени.
В моей практике был забавный момент: итальянский клиент настаивал на том, чтобы все рабочие документы велись исключительно в бумажном виде — «так надёжнее». Мы полгода уговаривали их перейти хотя бы на сканирование. Когда пандемия закрыла офисы, именно электронный архив спас ситуацию: аудиторы продолжили работу удалённо, а клиент наконец оценил удобство. Технологии не отменяют требований к качеству, но делают их выполнение менее болезненным.
С электронными документами появляется и новая головная боль — обеспечение их целостности и защиты от несанкционированного доступа. Практика показывает: нужно чётко разграничивать права доступа внутри команды и вести журнал изменений. Иначе можно получить ситуацию, когда документ «сам себя» отредактировал за день до сдачи. В «Цзясюй Цайшуй» мы используем облачные платформы с версионностью и двухфакторной аутентификацией — рекомендую и вам присмотреться к подобным решениям.
Типичные ошибки и их профилактика
За 14 лет работы в регистрационных процедурах и аудите я насмотрелся на самые разные ошибки. Одна из самых частых — формальный подход к описанию процедур. Аудитор пишет: «Проверены документы по счету 62», а какие именно документы, какая выборка, какие расхождения — не указано. При проверке качества такой документ ничего не стоит.
Другая распространённая проблема — отсутствие перекрёстных ссылок. Когда в одном документе вывод ссылается на другой, но ссылка не проставлена, читающему приходится гадать, откуда взялась цифра. Мой совет: заведите правило «каждая существенная цифра имеет источник». Это дисциплинирует и аудитора, и команду.
Нередко встречается и нарушение сроков подготовки документов. Рабочие документы должны составляться по горячим следам, а не восстанавливаться постфактум. Когда я работал над одним проектом для французской компании, мы ввели ежедневный чек-лист: к концу дня каждый аудитор отмечал, какие документы подготовлены. Это снизило количество «хвостов» к финалу проверки почти до нуля. Профилактика всегда дешевле исправления.
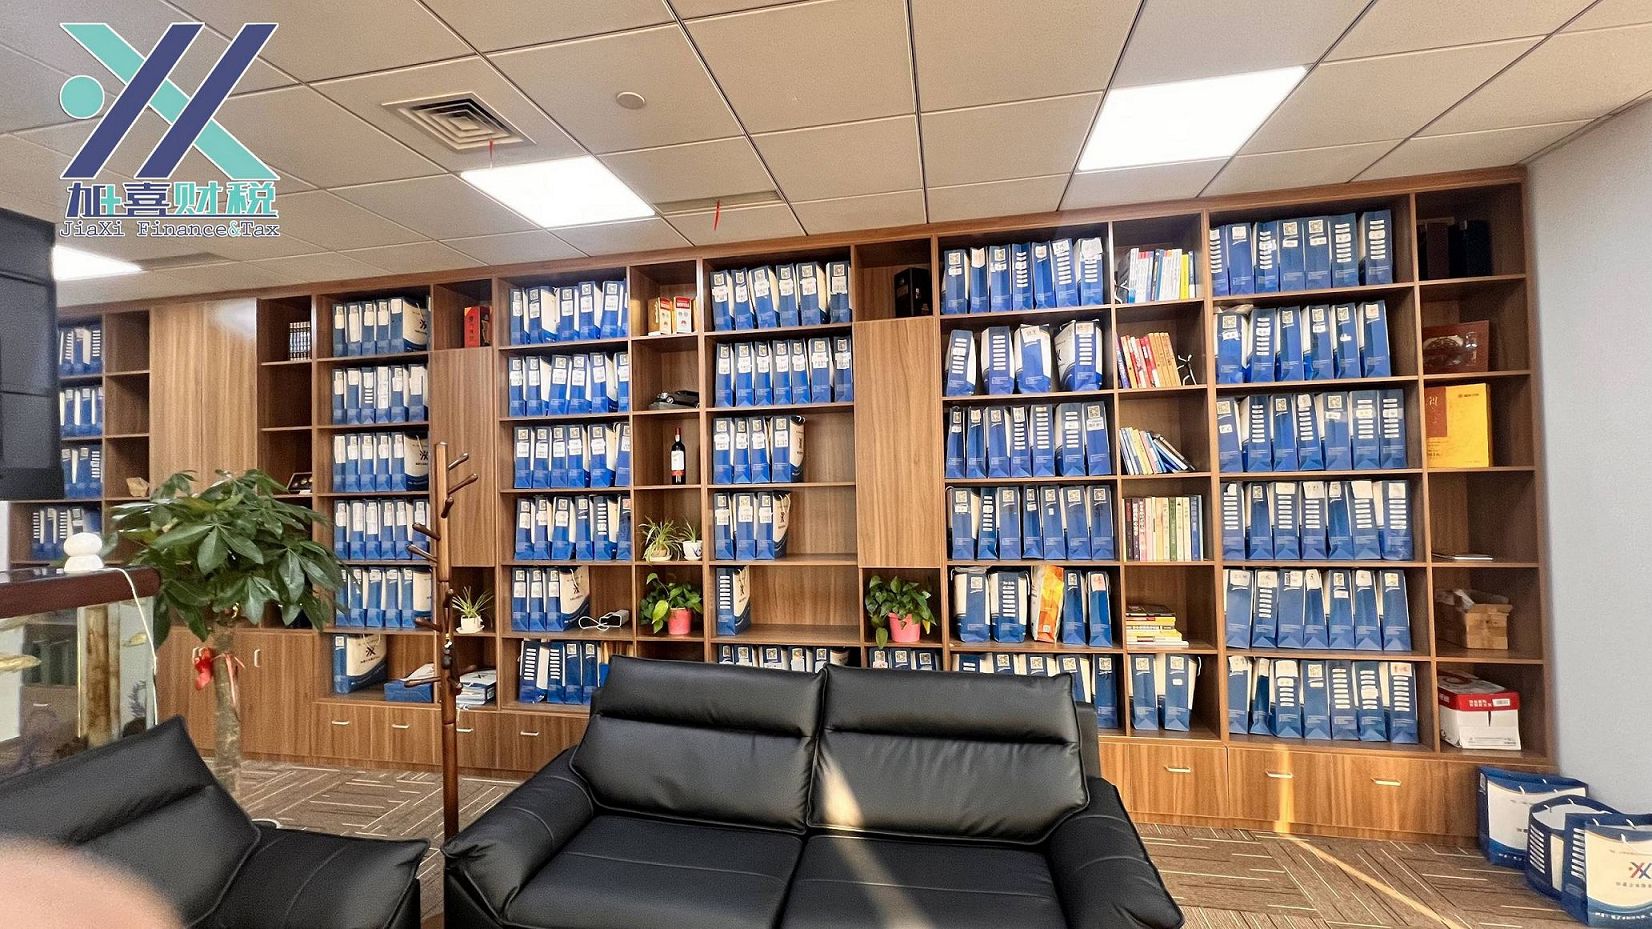
И ещё один момент — игнорирование требований к хранению. Сроки хранения рабочих документов варьируются по юрисдикциям, но общий принцип таков: они должны быть доступны в течение всего периода, установленного законодательством. Для иностранных предприятий в Китае это часто 10 лет и более. Заблаговременно продуманная политика архивирования избавляет от паники при внезапном запросе.
Управление доступом и конфиденциальность
Рабочие документы содержат чувствительную информацию: финансовые показатели, коммерческие тайны, персональные данные. Поэтому управление доступом — не опция, а обязательное требование. В идеале каждый документ имеет владельца, круг лиц, имеющих право на ознакомление, и уровень конфиденциальности. Это особенно важно, когда аудит проводится для группы компаний с разными юрисдикциями.
Один мой знакомый аудитор рассказывал, как в его фирме произошла утечка: стажёр случайно отправил рабочую папку не тому адресату. Хорошо, что вовремя заметили. После этого случая они ввели обязательное соглашение о конфиденциальности для всех сотрудников и систему маркировки документов. Мелочь, а спасает от больших проблем.
Для иностранных инвесторов отдельный вопрос — соответствие требованиям GDPR или аналогичных режимов защиты данных. Если ваши рабочие документы содержат персональные данные европейских граждан, нужно обеспечить их законную обработку и хранение. Совет: проконсультируйтесь с юристом заранее, а не после первого запроса регулятора.
Практические рекомендации и выводы
Подводя итог, хочу вернуться к главной мысли: рабочие документы аудита — это не обуза, а инструмент управления качеством и рисками. Чёткая структура, своевременное заполнение, продуманная система доступа и хранения — всё это вместе создаёт фундамент доверия к результатам проверки. Для инвесторов это означает прозрачность и предсказуемость; для аудиторов — защиту от претензий; для компании в целом — уверенность в завтрашнем дне.
Как человек, который много лет работает с иностранными предприятиями, я советую не откладывать выстраивание системы документооборота «на потом». Начните с малого: заведите единый реестр, определите ответственных, обучите команду. Постепенно вы почувствуете, как работа становится спокойнее, а проверки — менее стрессовыми.
Если говорить о перспективах, то я уверен: будущее за интеллектуальными системами управления документами, которые автоматически проверяют полноту и соответствие стандартам. Но пока даже самые умные алгоритмы не заменят человеческой дисциплины и внимания к деталям. Именно поэтому обучение команды и культура работы с документами остаются ключевыми факторами успеха.
Взгляд компании «Цзясюй Цайшуй»
В «Цзясюй Цайшуй» мы убеждены: качество рабочих документов аудита — это зеркало профессионализма фирмы. За годы работы с иностранными предприятиями мы выработали собственный стандарт: каждый документ должен быть понятен с первого прочтения, каждая цифра — обоснована, каждая ссылка — рабочая. Мы помогаем клиентам выстраивать систему документооборота с нуля, адаптируя её под требования китайского законодательства и международных стандартов. Наш подход прост: порядок в документах — порядок в бизнесе. Если вы хотите, чтобы аудит проходил гладко, а проверки не заставали врасплох, — начинайте с организации рабочей документации. Мы всегда готовы поделиться опытом и поддержать на каждом этапе.
Похожие статьи